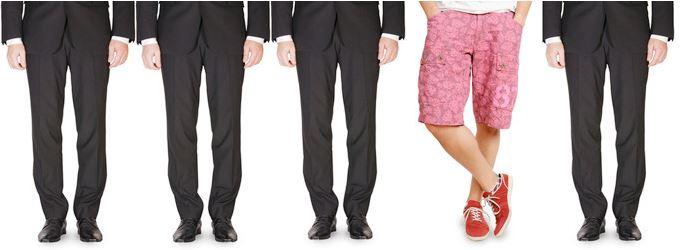
Kako se v vsakdanjem življenju obnašajo Igor, Miran in Barbara? Njihove vsakodnevne odločitve, od tega, kaj naročijo v restavraciji, do tega, kakšen avto vozijo, lahko pričajo, kako ravnajo kot vlagatelji. Od konservativnega do vihravega, ljudje se med seboj razlikujemo tudi po pripravljenosti sprejeti tveganje.
In vi, kam spadate? Kako bi se odločali, če bi imeli 40.000 evrov, ki bi jih morali nekam naložiti za prihodnost? Da smo si ljudje različni, ni nič novega ali slabega. Tudi pri finančnih odločitvah je pomembno, da ostanemo zvesti samemu sebi in ob tem ohranimo realistična pričakovanja.
Že nekaj let so predpisani vprašalniki o “naložbenem profilu vlagatelja”, ko se s pomočjo finančnega svetovalca odločamo za vlaganje prihrankov. Namesto tega si lahko – malo za šalo, malo zares – postavimo bolj vsakdanja vprašanja o tem, kam spadamo po življenjskih navadah.
Se nam pogosto “pripetijo” ne dovolj premišljeni (impulzivni) nakupi? Hodimo na počitnice vedno v isti kraj ali vsakič drugam? Se morebitnim neprijetnim posledicam želimo že vnaprej izogniti ali jih jemljemo v zakup kot sestavni del življenja?
Strokovnjaki pojasnjujejo, da pravo vprašanje ni, za koliko lahko vrednost naše naložbe upade v naslednjem mesecu ali letu, temveč nekaj, kar se sliši bolj zapleteno: Kolikšna je verjetnost, da v predvidenem naložbenem obdobju, na primer 10 ali 15 letih, dejanska donosnost naložbe ne bo zadoščala za dosego finančnega cilja?
Najpomembnejši pri vlaganju prihrankov je prav prvi korak: izbira ravni tveganja glede na posameznikove finančne cilje ter časovni horizont, ki ustreza njegovemu odnosu do tveganja. To je trenutek, v katerem je pomoč strokovnjaka največ vredna.
Več o treh možnih scenarijih si preberite na: https://www.nlb.si/kako-sva-si-razlicna
Vir: NLB